
Ajustement de la valeur de l'actif
Ajustement de la valeur de l'actif
L'ajustement de la valeur enregistre un changement soudain de la valeur d'un actif. Exemple : un ordinateur portable tombe et perd une partie de sa valeur. L'ajustement peut aussi augmenter la valeur.
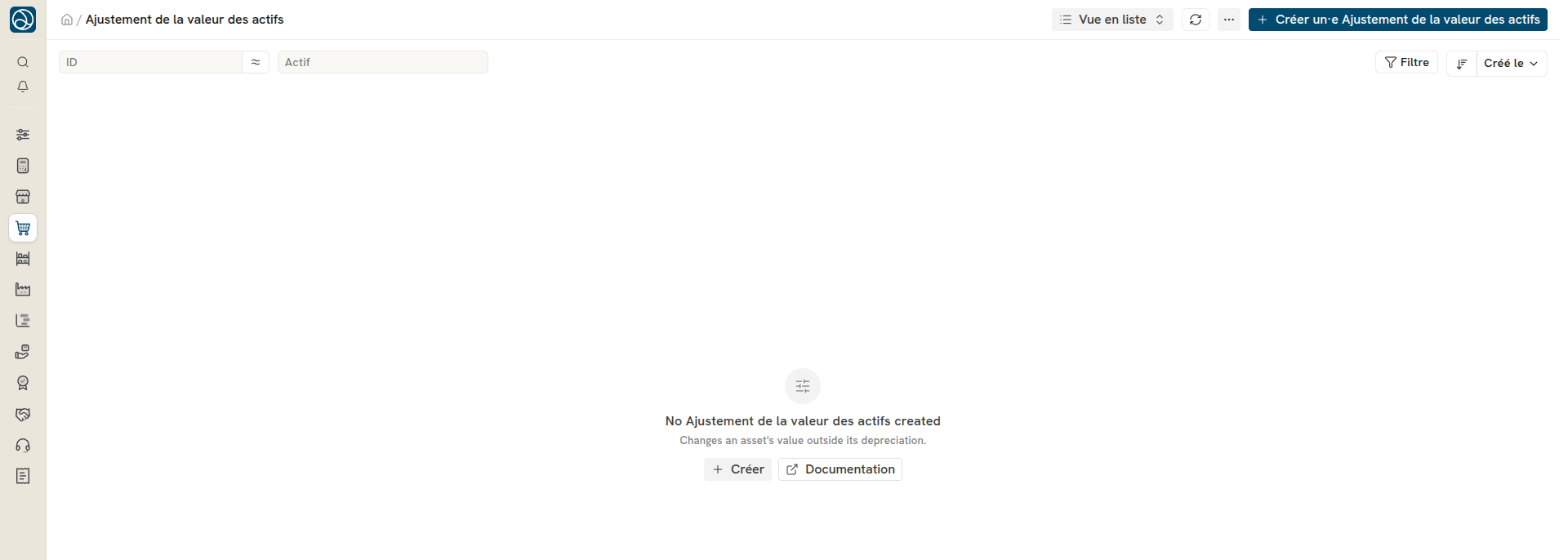
Pour accéder à la liste des ajustements de la valeur des actifs, allez sur :
Accueil > Actifs > Ajustement de la valeur des actifs
1. Prérequis
- Un actif validé, au statut Validé ou Partiellement déprécié.
2. Créer un ajustement de valeur
Depuis l'actif, cliquez sur Créer > Ajustement de la valeur des actifs. Vous pouvez aussi partir de la liste :
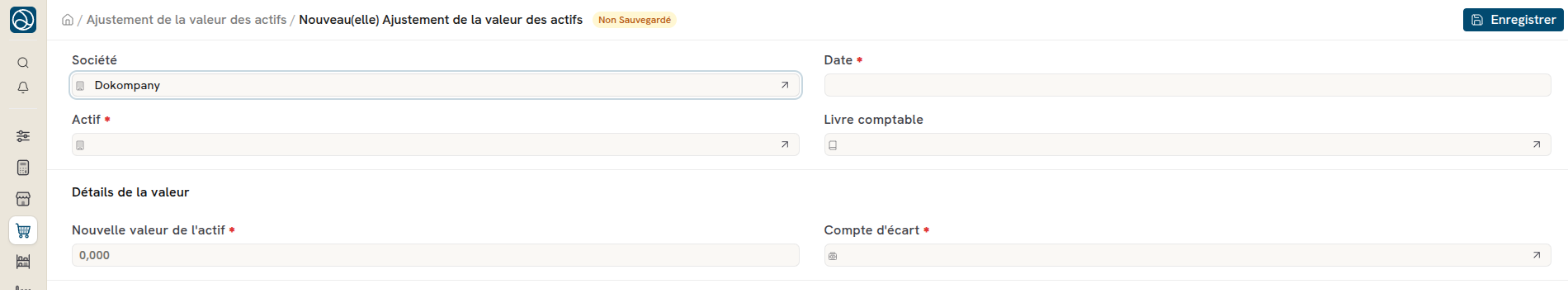
- Cliquez sur + Créer un·e Ajustement de la valeur des actifs. Si une fenêtre de création rapide s'ouvre, cliquez sur Modifier le formulaire complet.
- Sélectionnez l'Actif. La Société et la Catégorie d'actif sont reprises.
- Saisissez la Date. Elle ne peut pas être antérieure à la date d'achat de l'actif.
- Sélectionnez le Livre comptable si l'actif a plusieurs livres.
- Dans la section Détails de la valeur, vérifiez la Valeur actuelle de l'actif : c'est la valeur nette après amortissement.
- Saisissez la Nouvelle valeur de l'actif. Dokos calcule l'Écart de montant.
- Sélectionnez le Compte d'écart (obligatoire). C'est le compte de charge ou de produit qui reçoit l'écart.
- Modifiez si besoin le Centre de coûts et les dimensions analytiques.
- Enregistrez, puis validez.
3. Ce qui se passe à la validation
Dokos crée et valide une Écriture de journal, liée dans le champ Écriture de journal de l'ajustement.
| Cas | Débit | Crédit |
|---|---|---|
| Baisse de valeur | Compte d'écart | Compte d'actif immobilisé de la catégorie |
| Hausse de valeur | Compte d'actif immobilisé de la catégorie | Compte d'écart |
Dokos recalcule ensuite le calendrier d'amortissement : les dotations restantes portent sur la nouvelle valeur. L'historique de l'actif garde une trace de l'ajustement.
L'annulation de l'ajustement annule l'écriture et recalcule de nouveau le calendrier.
Exemple fictif : un ordinateur a une valeur actuelle de 900 €. Après un dommage, vous estimez sa valeur à 600 €. L'écart est de -300 €. Dokos débite 300 € sur le compte d'écart choisi avec votre expert-comptable et crédite 300 € sur le compte d'actif immobilisé (par exemple 2183). Les dotations suivantes sont calculées sur 600 €.